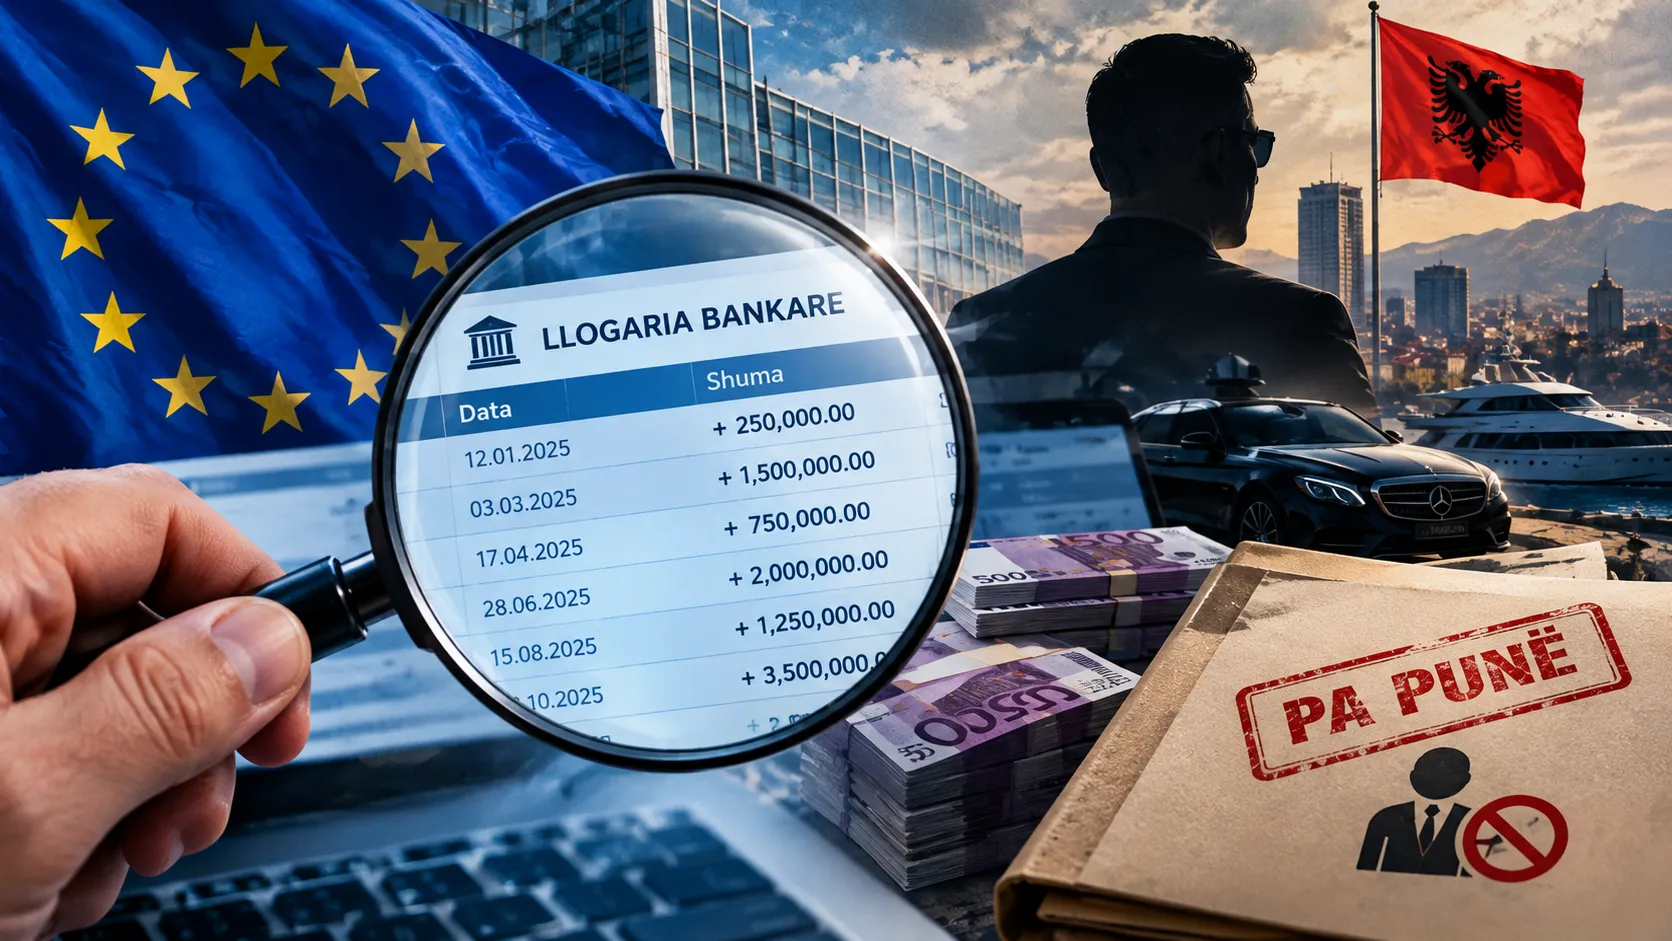
BE kërkon akses të zbulojë milionerët e pa punë të Shqipërisë
Europianët drejt aksesit te të dhënat bankare të shqiptarëve
Një kuadër i ri ligjor për raportimin dhe shkëmbimin automatik të informacionit financiar pritet të afrojë Shqipërinë më tej me standardet e Bashkimit Evropian. Projektligji i ri synon të forcojë transparencën tatimore dhe të vështirësojë fshehjen e të ardhurave e të pasurive përmes llogarive bankare, veçanërisht në rastet kur ekzistojnë dyshime për evazion fiskal ose mospërputhje mes të ardhurave të deklaruara dhe aktivitetit financiar.
Nisma merr rëndësi në një vend ku prej vitesh ngrihen pikëpyetje mbi burimin e pasurive të mëdha, paratë e dyshuara si të pista dhe individët që zotërojnë pasuri të konsiderueshme pa burime të qarta të ardhurash të ligjshme. Megjithatë, projektligji nuk parashikon që çdo llogari bankare e çdo qytetari të dërgohet automatikisht te autoritetet e huaja. Raportimi do të kryhet sipas kritereve ligjore dhe rregullave të përcaktuara për shkëmbimin e informacionit financiar.
Dokumenti, i shoqëruar nga relacioni i Ministrisë së Financave, synon të përafrojë legjislacionin shqiptar me rregullat e BE-së dhe të plotësojë kuadrin ekzistues për identifikimin, verifikimin dhe raportimin e llogarive financiare.
Kush do të ketë në dorë informacionin bankar?
Rolin kryesor në administrimin e sistemit do ta ketë Drejtoria e Përgjithshme e Tatimeve (DPT), e përcaktuar si Autoriteti Kompetent për marrjen, përpunimin, verifikimin dhe shkëmbimin e informacionit financiar.
Por mbledhja fillestare e të dhënave nuk do të kryhet nga Tatimet duke kontrolluar drejtpërdrejt çdo llogari. Detyrimi do t’u takojë bankave dhe institucioneve të tjera financiare raportuese, të cilat duhet të identifikojnë llogaritë që plotësojnë kriteret e raportimit, të verifikojnë dokumentacionin përkatës dhe t’ia përcjellin informacionin administratës tatimore.
DPT-ja do të ketë gjithashtu kompetencë të kontrollojë zbatimin e detyrimeve nga institucionet financiare, të kërkojë dokumente dhe shpjegime, si dhe të kryejë verifikime. Për shkeljet e parashikuara në projektligj do të zbatohen masa dhe sanksione administrative.
Pra, sistemi parashikon një zinxhir përgjegjësish: bankat identifikojnë dhe raportojnë llogaritë përkatëse, Tatimet administrojnë informacionin, ndërsa shkëmbimi me vendet e tjera kryhet mbi bazën e rregullave dhe marrëveshjeve ligjore në fuqi.
Çfarë të dhënash do të raportohen?
Informacioni financiar mund të përfshijë identitetin e mbajtësit të llogarisë, numrin e saj, institucionin financiar ku mbahet, gjendjen ose vlerën në fund të periudhës raportuese, si dhe kategori të caktuara të ardhurash financiare, përfshirë interesat dhe dividendët.
Për llogaritë e individëve do të verifikohet rezidenca tatimore, ndërsa në rastet përkatëse do të shqyrtohen vetëdeklarimet dhe dokumentet që mbështesin të dhënat e paraqitura. Për llogaritë e kompanive dhe njësive të tjera ekonomike, procedurat do të synojnë të përcaktojnë statusin dhe rezidencën tatimore, si dhe personat që i kontrollojnë ato kur kjo kërkohet nga rregullat e raportimit.
Projektligji bën dallim edhe mes llogarive ekzistuese dhe atyre të reja, duke parashikuar procedura të ndryshme identifikimi dhe verifikimi. Hollësitë teknike, përfshirë formularët, pragjet dhe mënyrën e zbatimit, do të përcaktohen edhe përmes akteve nënligjore.
Kjo skemë synon të krijojë më shumë mundësi për identifikimin e mospërputhjeve mes të dhënave financiare dhe deklarimeve tatimore. Megjithatë, raportimi i një llogarie nuk përbën vetvetiu provë për paligjshmëri dhe as nuk nënkupton automatikisht se mbajtësi i saj është i përfshirë në veprimtari kriminale.
A do t’i dërgohen llogaritë e shqiptarëve vendeve të BE-së?
Sipas projektligjit, institucionet financiare do t’i raportojnë të dhënat në mënyrë elektronike dhe në format të standardizuar pranë administratës tatimore. Raportimi parashikohet të jetë vjetor dhe institucionet do të duhet të paraqesin deklarimin përkatës edhe kur, pas kontrolleve të kërkuara, nuk kanë identifikuar llogari të raportueshme.
Pas administrimit të informacionit, Drejtoria e Përgjithshme e Tatimeve do ta shkëmbejë atë me autoritetet kompetente të juridiksioneve përkatëse. Për vendet anëtare të BE-së parashikohet përdorimi i rrjetit të përbashkët të komunikimit dhe i formateve standarde evropiane. Për juridiksionet e tjera, shkëmbimi do të vijojë sipas Standardit të Përbashkët të Raportimit (CRS) dhe instrumenteve ndërkombëtare përkatëse.
Kjo do të thotë se informacioni nuk do t’u dërgohet pa dallim të gjitha shteteve. Shkëmbimi do të bëhet me juridiksionet me të cilat ekziston baza ligjore përkatëse dhe në përputhje me kriteret e raportimit.
Nga milionerët pa burime të qarta te transparenca financiare
Një nga objektivat e mekanizmave të shkëmbimit automatik të informacionit financiar është të ndihmojnë administratat tatimore të identifikojnë pasuri dhe të ardhura që nuk janë deklaruar sipas detyrimeve ligjore. Për Shqipërinë, kjo çështje merr peshë në kushtet kur publiku kërkon prej vitesh më shumë transparencë për pasuritë e zyrtarëve, biznesmenëve dhe individëve që zotërojnë asete të konsiderueshme.
Megjithatë, projektligji nuk krijon një mekanizëm që shpall automatikisht të paligjshme pasuritë e personave që nuk kanë të ardhura të larta nga paga. Pasuria mund të vijë nga burime të ndryshme të ligjshme, si trashëgimia, shitja e aseteve, të ardhurat nga biznesi apo investimet. Çështja kryesore është nëse burimi i saj mund të dokumentohet dhe nëse janë përmbushur detyrimet tatimore.
Të dhënat e raportuara mund t’u shërbejnë autoriteteve për analiza risku dhe verifikime të mëtejshme. Për të arritur në përfundimin se një pasuri është e pajustifikuar ose se janë kryer shkelje, nevojiten kontrolle dhe procedura të tjera ligjore.
Çfarë ndryshon nga ligji aktual?
Shqipëria ka tashmë një bazë ligjore për shkëmbimin automatik të informacionit të llogarive financiare, përmes ligjit nr. 4/2020, të lidhur me zbatimin e standardit CRS.
Projektligji i ri synon të zgjerojë dhe përshtatë kuadrin ekzistues me kërkesat e BE-së, veçanërisht me Direktivën 2011/16/BE dhe ndryshimet e saj, të njohura edhe si DAC2. Nisma përcakton më hollësisht përgjegjësitë e institucioneve financiare, procedurat e verifikimit, kompetencat e autoritetit përgjegjës, sanksionet dhe masat për ruajtjen e konfidencialitetit.
Dokumenti parashikon gjithashtu rregulla kalimtare, në mënyrë që klasifikimet, dokumentacioni dhe procedurat e kryera sipas ligjit aktual të trajtohen sipas dispozitave përkatëse, pa përsëritur pa nevojë të gjitha verifikimet.
Një pjesë e rëndësishme e kuadrit lidhet me sigurinë e informacionit dhe mbrojtjen e të dhënave personale. Institucionet do të kenë detyrime për ruajtjen e dokumentacionit dhe raportimin e saktë, ndërsa mosraportimi, paraqitja e të dhënave të pasakta ose pengimi i kontrolleve mund të sjellin sanksione.
Kur do të nisë zbatimi?
Sipas nenit 25 të projektligjit, ligji parashikohet të hyjë në fuqi 15 ditë pas botimit në Fletoren Zyrtare, ndërsa efektet e lidhura me regjimin përkatës të Bashkimit Evropian do të fillojnë nga data e anëtarësimit të Shqipërisë në BE, në përputhje me Traktatin e Anëtarësimit.
Kjo ndarje është thelbësore: miratimi i ligjit synon të përgatisë kuadrin ligjor dhe institucional, ndërsa zbatimi i dispozitave të lidhura me regjimin evropian parashikohet të nisë me anëtarësimin. Ndërkohë, shkëmbimi i informacionit sipas kuadrit ekzistues CRS mbetet një mekanizëm më vete.
Relacioni i Ministrisë së Financave parashikon edhe miratimin e akteve nënligjore për procedurat e raportimit, formularët e vetëdeklarimit, ruajtjen e dokumentacionit dhe korrigjimin e të dhënave. Për ngritjen dhe funksionimin e infrastrukturës teknologjike është parashikuar një efekt financiar prej 40 milionë lekësh, që do të përballohet nga buxheti i shtetit.
Projektligji është përgatitur nga një grup pune pranë Drejtorisë së Përgjithshme të Tatimeve dhe, sipas relacionit, do t’i nënshtrohet konsultimit publik përpara se t’i paraqitet Këshillit të Ministrave për miratim.
Në thelb, nisma synon ta lidhë më ngushtë administrimin tatimor shqiptar me sistemin evropian të shkëmbimit të informacionit financiar. Përtej detyrimeve të reja për bankat dhe institucionet financiare, sfida do të jetë mënyra se si autoritetet do t’i përdorin të dhënat për të identifikuar evazionin fiskal dhe pasuritë e pajustifikuara, duke respektuar njëkohësisht kufijtë ligjorë, konfidencialitetin dhe të drejtat e qytetarëve.
Keni një histori? Denonco anonimisht, identiteti juaj mbrohet.
Denonco