Mega-aferë evazioni fiskal në Kalimash? IMI “zhytet” në humbje, shpenzimet rriten 75-fish
Koncesionari i kromit deklaron 212 milionë lekë humbje në vitin 2025, ndërsa zëri “Të tjera, mirëmbajtje” kërcen nga 870 mijë në 65.6 milionë lekë.
Shpenzime që ngrenë pikëpyetje dhe transaksione që kërkojnë verifikim.
Një bilanc që kërkon përgjigje, shpenzime që rriten me ritme të pazakonta dhe një koncesion minerar 35-vjeçar që shfrytëzon pasuritë e Shqipërisë. Këto janë elementet që vendosin nën lupë Illyria Minerals Industry (IMI), kompaninë që administron minierat e kromit në Kalimash dhe Vilahnë.
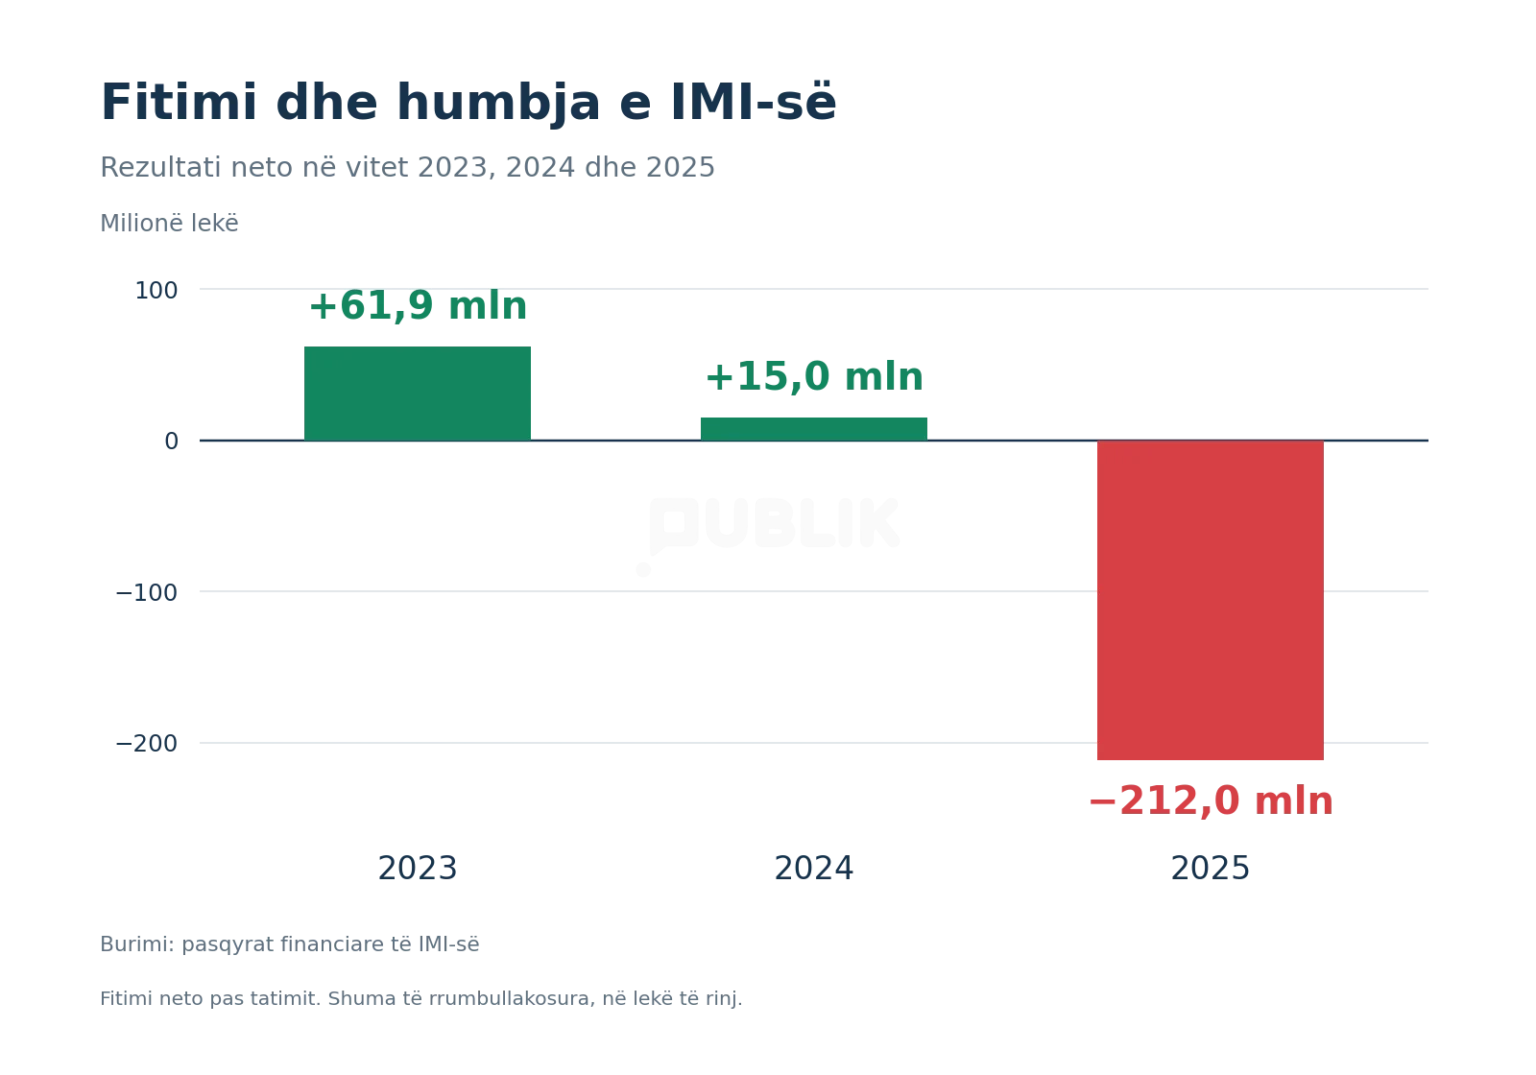
Të dhënat financiare të publikuara nga SkyWeb për periudhën 2023–2025 tregojnë një përmbysje të fortë të rezultatit të kompanisë. Nga një fitim neto prej rreth 62 milionë lekësh në vitin 2023, IMI zbriti në afro 15 milionë lekë fitim në vitin 2024, për të deklaruar më pas një humbje prej 212 milionë lekësh në vitin 2025.
Por pikëpyetja më e madhe nuk lidhet vetëm me humbjen e deklaruar. Sipas të dhënave të raportuara, shitjet u rritën me rreth 20% gjatë vitit 2025, ndërsa rezultati financiar u përmbys. Në të njëjtën kohë, disa zëra shpenzimesh pësuan rritje të forta, duke ngritur pikëpyetje mbi mënyrën se si janë regjistruar kostot dhe çfarë fshihet pas tyre.
65.6 milionë lekë për “të tjera, mirëmbajtje”, nga 870 mijë një vit më parë
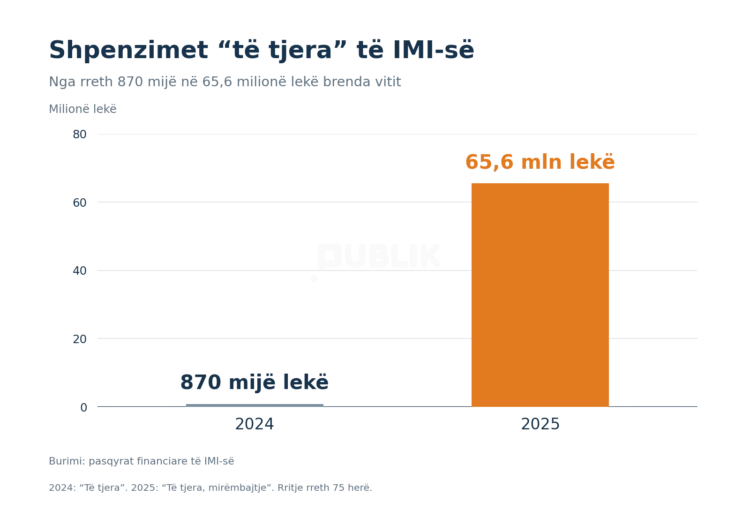
Shifra që bie më shumë në sy është ajo e kategorisë “Të tjera, mirëmbajtje”. Në vitin 2024, kjo kategori regjistronte rreth 870 mijë lekë. Një vit më pas, shuma arriti në 65.6 milionë lekë.
Bëhet fjalë për një rritje rreth 75-fish brenda vetëm një viti.
Për një kompani që operon në sektorin minerar, mirëmbajtja mund të përfshijë riparime të makinerive, pajisjeve dhe impianteve të prodhimit. Por kur një zë shpenzimesh rritet në këto përmasa, pyetjet janë të pashmangshme: cilat punime janë kryer, kush i ka ofruar shërbimet, cilat kompani kanë përfituar pagesat dhe çfarë dokumentesh provojnë se shpenzimet janë reale?
Pikërisht këtu kërkohet transparencë. Faturat, kontratat, urdhërpagesat dhe dokumentacioni i punimeve do të mund të sqaronin nëse bëhet fjalë për kosto të mirëfillta operative apo për shpenzime që kërkojnë verifikim të mëtejshëm.
Pa këto dokumente, nuk mund të nxirret një përfundim përfundimtar. Por shifrat e publikuara janë të mjaftueshme për të ngritur pyetje serioze mbi strukturën e kostove të kompanisë.
Shitjet rriten, fitimi zhduket, humbjet arrijnë në 212 milionë lekë
Ecuria financiare e IMI-së paraqet një kontrast të fortë. Në vitin 2023, kompania deklaroi rreth 62 milionë lekë fitim neto. Në vitin 2024, fitimi ra në afro 15 milionë lekë. Në vitin 2025, bilanci kaloi në humbje prej 212 milionë lekësh.
Kjo ndodhi në një kohë kur shitjet, sipas analizës së publikuar, u rritën me rreth një të pestën krahasuar me vitin pararendës.
Pra, kompania raportoi më shumë të ardhura nga shitjet, por në fund të vitit paraqiti një rezultat financiar dukshëm më të rënduar. Shtimi i shpenzimeve administrative dhe rritja e fortë e kategorive të caktuara kërkojnë një analizë të imtësishme për të kuptuar se si është formuar humbja.
A janë kostot pasqyrim i investimeve dhe nevojave reale të aktivitetit minerar? A janë dokumentuar të gjitha shpenzimet sipas kërkesave ligjore? Dhe a ka transaksione që meritojnë një kontroll të posaçëm tatimor?
Këto janë pyetje që mund të marrin përgjigje vetëm përmes shqyrtimit të plotë të dokumentacionit financiar dhe transaksioneve përkatëse.
Koncesion 35-vjeçar mbi pasuritë e Shqipërisë
Illyria Minerals Industry ushtron aktivitetin në bazë të një koncesioni të dhënë në prill të vitit 2010, me afat 35-vjeçar, për shfrytëzimin e kromit në Kalimash dhe Vilahnë.
Në këtë lloj marrëdhënieje, publiku ka interes të drejtpërdrejtë të dijë se çfarë përfitimesh ekonomike gjenerohen nga shfrytëzimi i pasurive minerare, si përmbushen detyrimet fiskale dhe nëse të ardhurat e deklaruara përputhen me aktivitetin real të kompanisë.
Deklarimi i humbjeve nuk është në vetvete provë e një shkeljeje. Megjithatë, kur humbjet shoqërohen me rritje të forta të disa shpenzimeve, transparenca mbi dokumentacionin dhe përfituesit e pagesave bëhet thelbësore.
Pas çështjes Bankers, a do të kontrollohet edhe IMI?
Rasti sjell në vëmendje nevojën për kontrolle të thelluara mbi bilancet e kompanive që shfrytëzojnë burimet natyrore të vendit. Krahasimi me çështjen Bankers Petroleum ngre pikëpyetjen nëse edhe ky rast duhet të jetë objekt i një verifikimi të posaçëm, por çdo lidhje mes tyre duhet të mbështetet në prova konkrete.
Administrata Tatimore mund të verifikojë nëse shpenzimet e deklaruara justifikohen me dokumentacion të rregullt, nëse transaksionet përputhen me aktivitetin e kompanisë dhe nëse ka elemente që kërkojnë hetim të mëtejshëm. Nëse konstatohen të dhëna për vepra penale, çështja mund t’u referohet organeve kompetente.
SkyWeb ka raportuar se i ka kërkuar kompanisë shpjegime për shpenzimet dhe ndryshimet e evidentuara në bilanc, por nuk kishte marrë përgjigje deri në publikimin e artikullit.
65.6 milionë lekë në një zë shpenzimesh, 212 milionë lekë humbje dhe shitje në rritje. Këto janë shifrat që kërkojnë shpjegim. Pyetja tani është nëse institucionet do të zbresin deri te faturat, kontratat dhe përfituesit e pagesave për të zbardhur se çfarë ka ndodhur realisht me financat e koncesionarit të kromit.
Keni një histori? Denonco anonimisht, identiteti juaj mbrohet.
Denonco