Karremi i parasë së shpejtë Kredo.al, shpëtim apo makth financiar?
Merr para për të shpëtuar muajin, përfundon në vorbullën e tmerrit të interesave
Një qytetar që kërkon një kredi të shpejtë zakonisht nuk po kërkon luks. Ai mund të jetë duke u përpjekur të paguajë faturat, të përballojë një shpenzim urgjent apo të mbyllë një detyrim që nuk pret. Por pikërisht në këto momente, kur nevoja për para është më e madhe dhe mundësitë janë të kufizuara, çdo përqindje dhe çdo tarifë merr një rëndësi të jashtëzakonshme.
Në tregun e mikrokredive, një nga emrat që kërkon vëmendje është Kredo.al. Kushtet e publikuara nga vetë kompania përmbajnë tarifa dhe penalitete që meritojnë të shqyrtohen me imtësi. Jo sepse çdo kredi përbën automatikisht abuzim, por sepse qytetari duhet ta dijë saktësisht se çfarë po firmos dhe çfarë e pret nëse nuk arrin të paguajë në kohë.
2% çdo ditë vonesë: kur pamundësia për të paguar ka një kosto tjetër
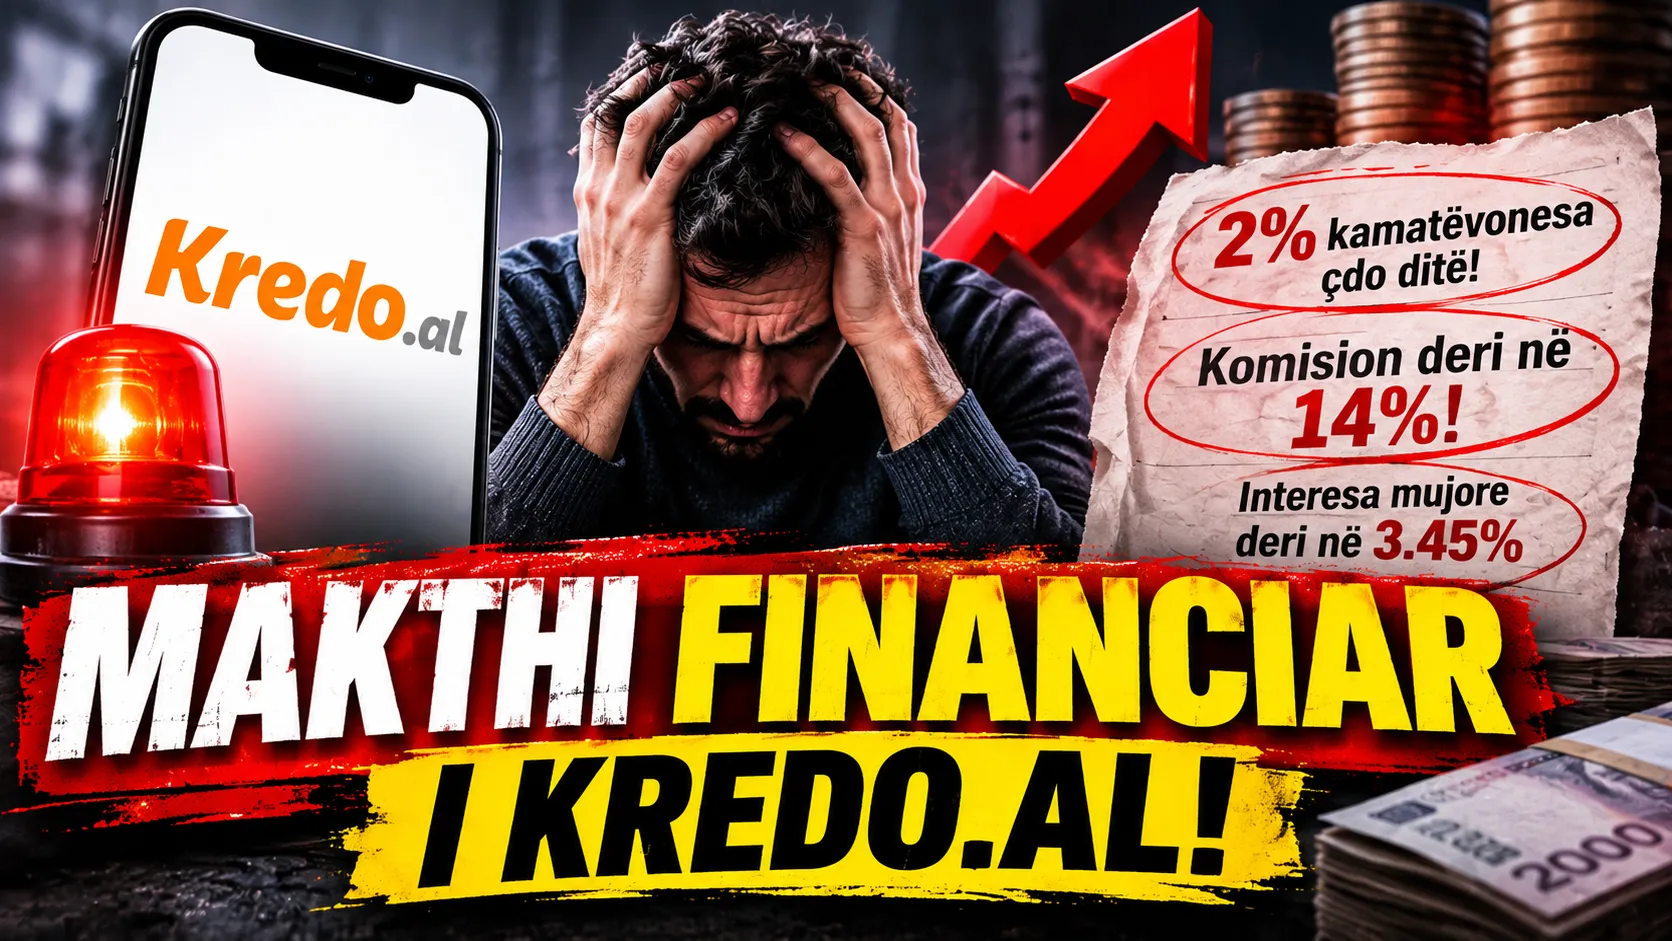
Një nga pikat më të forta të kushteve të publikuara nga Kredo.al është kamatëvonesa prej 2% për çdo ditë vonesë, mbi detyrimin e mbetur, deri në kufirin maksimal prej 30% të detyrimit kontraktor në vonesë.
Për një familje që mezi përballon shpenzimet mujore, një vonesë në pagesë mund të jetë shenjë e një problemi më të thellë ekonomik. Në këto kushte, penaliteti nuk është thjesht një numër në kontratë: është një tjetër barrë që duhet marrë parasysh.
Kompania parashikon gjithashtu mundësinë e raportimit të klientit në Regjistrin Kombëtar të Kredive në rast mospagese. Kjo e bën edhe më të rëndësishme që çdo konsumator të kuptojë pasojat përpara se të marrë përsipër detyrimin.
14% komision për paratë e marra menjëherë: sa kushton urgjenca e qytetarit?
Një tjetër pikë që ngre pikëpyetje është komisioni për disbursimin e menjëhershëm. Në tabelën e publikuar nga Kredo.al parashikohet komision deri në 14% për disa produkte, kur klienti zgjedh të marrë shumën menjëherë, pa pritur afatin e përcaktuar nga kompania.
Këtu lind një pyetje e drejtpërdrejtë: a e kupton konsumatori se sa po paguan vetëm për të marrë paratë më shpejt?
Një person që aplikon për kredi për shkak të një urgjence financiare mund të mos ketë luksin të presë. Pikërisht për këtë arsye, informacioni mbi komisionin duhet të jetë i qartë, i dukshëm dhe i kuptueshëm përpara se të merret vendimi.
Interes mujor 3.45%: qytetari duhet të shohë faturën e plotë, jo vetëm shumën e ofruar
Sipas kushteve të publikuara, për produktin e kredisë me disa këste parashikohet interes mujor 3.45% mbi principalin e mbetur, ndërsa për produktin Premium norma mujore është 2.65%.
Por problemi që duhet të shqyrtohet nuk është vetëm norma e interesit. Është kostoja e plotë e kredisë: interesi, komisionet, tarifat e disbursimit dhe penalitetet që mund të aplikohen në rast vonese.
Një reklamë që të tregon sa para mund të marrësh nuk mjafton. Konsumatori duhet të shohë qartë sa para do të marrë në dorë dhe sa do të duhet të kthejë në fund. Çdo element tjetër që ndikon në këtë shumë duhet të jetë i kuptueshëm përpara firmosjes.
Kush mban përgjegjësi kur kredia kthehet në një barrë të papërballueshme?
Banka e Shqipërisë publikon kufij maksimalë për Normën Efektive të Interesit në kreditë konsumatore. Për kreditë me këste deri në 200 mijë lekë, kufiri i publikuar me efekt nga 17 korriku 2026 është 51.37%, ndërsa për kreditë nga 200.001 deri në 600 mijë lekë është 37.40%.
Këto tavane nuk provojnë se Kredo.al ka shkelur rregullat, por ngrenë nevojën për transparencë dhe verifikim të çdo produkti konkret. Për këtë arsye, qytetarët duhet të kenë mundësi të kuptojnë jo vetëm interesin nominal, por edhe Normën Efektive të Interesit dhe shumën totale të detyrimit.
KREDO.AL, përgjigjuni pyetjeve që kanë rëndësi për qytetarët!
Sa klientë zgjedhin disbursimin e menjëhershëm me komisionin përkatës? Sa raste vonesash regjistrohen çdo muaj? Çfarë procedure ndiqet për njoftimin dhe mbledhjen e detyrimeve të papaguara? Sa e kuptueshme është kostoja totale për një klient përpara se të firmosë kontratën?
Këto nuk janë pyetje të parëndësishme. Janë pyetje që lidhen drejtpërdrejt me mbrojtjen e konsumatorit dhe me përgjegjësinë e një kompanie që ofron financim për qytetarët.
Një kredi mund të zgjidhë një problem të sotëm, por qytetari nuk duhet të përballet nesër me surpriza në kontratë. Kur bëhet fjalë për para dhe detyrime financiare, transparenca nuk është favor që kompania i bën klientit. Është detyrim.
Redaksia fton qytetarët që kanë pasur përvoja konkrete me Kredo.al të dërgojnë kontratat, grafiqet e pagesave, mandatet dhe komunikimet përkatëse, në mënyrë që çdo pretendim të verifikohet mbi dokumente. Anonimiteti i denoncuesve do të ruhet, ndërsa Kredo.al i jepet mundësia të përgjigjet për çdo shqetësim të ngritur.
Keni një histori? Denonco anonimisht, identiteti juaj mbrohet.
Denonco